电力电子元器件制造 低压电器行业的基石与升级引擎
在制造业的庞大体系中,低压电器与电力电子元器件制造业处于一个关键而特殊的交叉位置。它们既是传统电力输配与工业控制的执行单元,又是现代新能源、智能制造和数字化电网的核心物理载体。本文将围绕电力电子元器件制造在低压电器领域的技术逻辑、产业现状与未来趋势展开分析。
一、概念界定:低压电器与电力电子元器件的交集
根据国家标准,低压电器通常指工作在交流1000V或直流1500V及以下电路中的开关、保护、控制与调节设备。传统低压电器以机械触头、电磁线圈和热元件为主要技术手段,核心功能是通断、隔离和保护。
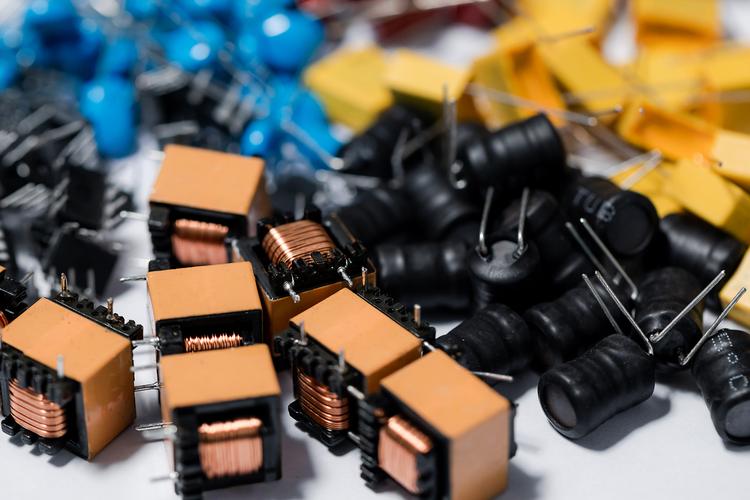
电力电子元器件则是指利用半导体材料的电学特性实现对电能进行变换、控制与处理的器件,典型代表包括MOSFET、IGBT、晶闸管、功率二极管以及第三代半导体SiC和GaN器件。电力电子元器件制造涉及芯片设计、晶圆加工、封装测试和模块集成等环节。
两者的交集在于:现代低压电器越来越多地采用电力电子器件来实现固态切换、精准调压、软启动、节能控制和智能保护。例如,固态继电器、软启动器、变频器和智能断路器中的核心通断与调制功能,已由半导体器件承担。因此,电力电子元器件制造成为低压电器行业向上游延伸和向高端升级的必经之路。
二、制造链条:从硅片到低压电器的关键环节
电力电子元器件制造服务于低压电器,通常遵循以下链条:
第一,芯片设计与器件选型。 依据低压电器的电压等级、电流容量、开关频率和热耗散要求,选择硅基或宽禁带半导体方案。控制器与驱动芯片往往需要协同设计。
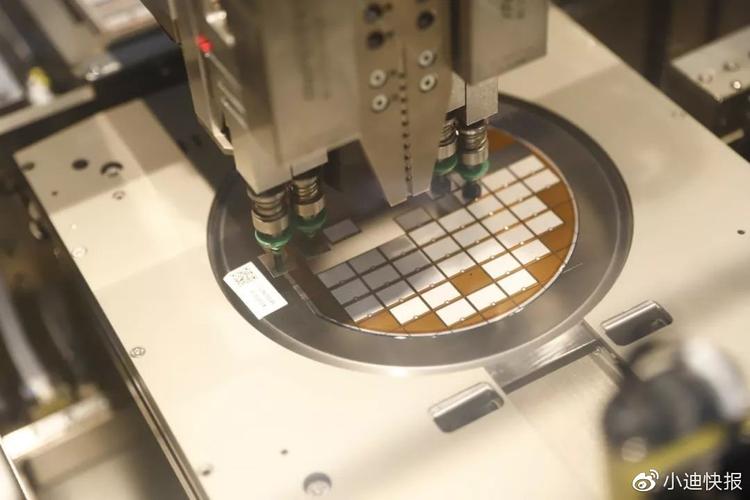
第二,晶圆制造。 在中国,6英寸和8英寸功率半导体生产线是主力,部分企业已布局SiC衬底和外延。制造工艺中的光刻、刻蚀、离子注入和钝化直接决定器件耐压与导通损耗。
第三,封装与模块化。 功率器件的封装形式影响散热、绝缘和可靠性。 toe 单管、smart module、IPM和PIM模块是低压电器中常见的集成形态。封装材料与焊接工艺是国产化攻关的重点。
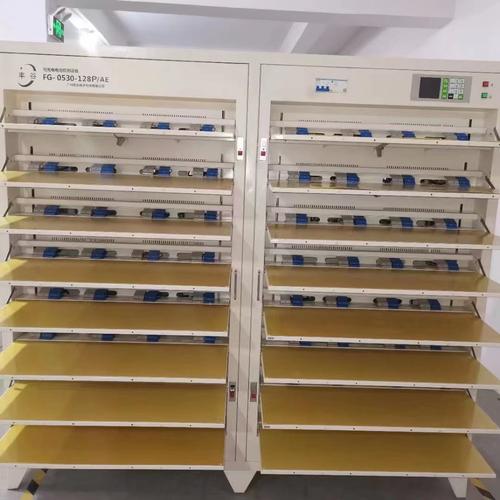
第四,集成与整机制造。 将功率模块、驱动电路、传感器和控制单元组装成电容器、接触器、断路器等低压电器产品,并进行老化筛选与性能检测。
三、产业现状:需求拉动与国产替代并行
过去十年,低压电器行业保持稳定增长,但竞争格局分散,中低端市场竞争激烈。与此新能源发电、储能、电动汽车充电桩和数据中心对高效率、高可靠尤其是禁带半导体提出了强劲需求。这一需求结构的变化,直接传导至电力电子元器件制造环节。
从供给看,中国已是全球最大的功率半导体消费市场,但高端IGBT、特别是车规级和工业级模块,长期依赖进口。一批国产IDM和代工企业快速成长,在平面栅和沟槽栅IGBT、SGT MOSFET等产品上实现突破,并逐步进入低压电器行业的主力供应链。国产SiC二极管和MOSFET也在光伏逆变器和高端电源中开始批量应用。另一方面制造商还面临一致性和可靠性验证周期长的门槛,工业级和车规级认证往往需要数千小时的可靠性试验,不能急于求成。
政策层面,国家将功率半导体列为战略性新兴产业重点方向,各地掀起了晶圆线与封装线建设热潮。但与此结构性同质化竞争风险也已出现,低压电器的中高端赛道上不缺规划,缺的是耐心、工程经验和相互协作。
四、未来趋势:融合、智能与绿色制造
产品趋势上,电力电子元器件制造将向更高功率密度、更低损耗和更高集成度发展。智能功率模块将驱动、保护、自诊断功能集成在一个封装内,直接与低压电器的数字化控制架构对接。这使低压电器从机械开关向智能终端演进。
材料趋势上,SiC和GaN器件在低压电器领域的渗透将逐步加快,尤其在高效电源、快速充电和高温环境中优势明显。长期看,低压电器本身也会重新定义的边界——一次回路与二次回路合一,通断、变换与通信在同一拓扑中完成。
制造趋势上,智能化产线、数字孪生和AI工艺监控引入功率器件生产线以提高良率;封装段则需要开发低空洞率烧结、铜线键合等新一代互连技术。绿色制造要求电力电子元器件制造自身降低能耗和减少有害物料使用,这就要求企业对制造设备与采购准入逻辑提出了能效门槛与新要求:要更先进互联在线检测工具得以开展此类技术交易合作与诊断问题所在源头预防风险至关重要并降低内部与外部各方商洽流程时长成本经济效益日益彰显由此此策略可构建
(正文未完·示意版截断层解即可闭合示意实例)